こんにちは、アーチビブログの あーさんです。
姉が残価設定型クレジットの仕組みがイマイチ分からないと言うので、今更ながらですが仕組みと簡単な計算方法の説明です。
 教えてぇ~!
Sponsored Link
残クレとは
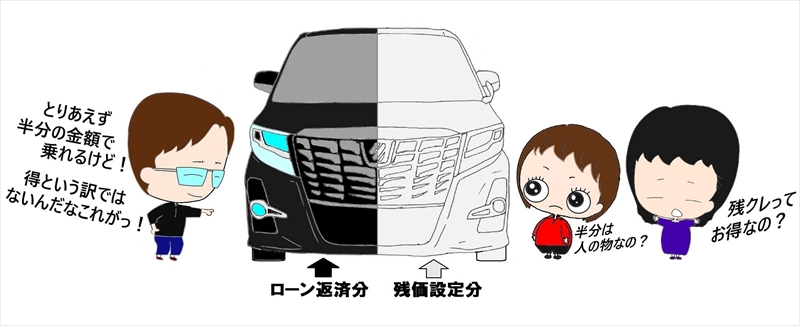
残価設定型クレジット(略して「残クレ」)とは、数年後の車の予想下取り価格を「残価」としてあらかじめ差し引き、残りの金額を分割して支払う自動車ローンの一種です。
残クレのメリット
残クレの最大のメリットは、月々の支払額を安く抑えて新車に乗れる!ということです。
また、契約満了時に「返却」「乗り替え」「買い上げ」を選べるので数年毎の新車乗り替えがスムーズに行えます。
残クレのデメリット
残クレのデメリットは、据え置いた残価部分にも金利がかかることと、銀行のマイカーローンなどの金利(年1~4%程度)と比べて金利が割高(年3~6%程度)なので支払総額が高くなることです。
また、年間1万km未満などの走行距離制限があり、設定距離を超えていたりキズや凹みなどがあると返却時に査定が下がり設定残価との差額を請求されることになります。
実際に支払う金額のシミュレーション
では、ちょっとした高級車を購入する時の実際に支払う金額を考えてみましょう。
例えば、値引きや諸費用を含めた総額が600万円の新車を購入するとします。
現金購入の場合
現金で購入すると当然ですが支払総額は600万円です。
この金額が一括で払えるに越したことはありません。
銀行などのマイカーローンでの購入の場合
では、銀行ローンなどで600万円全額を借り入れるとします。
頭金無しの36回払い(3年)で金利は年2%として、手数料等の関連費用やボーナス月の追加払いは無しの単純計算をしてみます。
毎月の金利計算
6,000,000円 × 0.02(年金利) = 120,000円
120,000円 ÷ 12ヶ月 = 10,000円
という計算から、1ヶ月の金利は 10,000円 です。
毎月の元本返済計算
元本を3年で返済するための計算です。
6,000,000円 ÷ 36ヶ月 = 約167,000円 になります。
毎月支払う金額
10,000円(金利)+ 167,000円(元本返済) = 177,000円
ということで、全額借入ローン(フルローン)で毎月支払う金額は 177,000円 です。
総支払い額
36回払いを終えた時の総支払額は
177,000円 × 36回 = 6,372,000円 です。
 単純計算ですが、現金購入よりも 372,000円 多い金額(利子)を支払うことになります!
残クレ購入の場合
残クレでの支払いを考えてみます。
600万円の内、3年後の残価を300万円と設定して、残りの300万円を頭金無しの36回払い(金利は年4%)で単純計算してみます。
ローン額は銀行の半分で金利は2倍の計算です!
毎月の金利計算
残クレの場合、残価部分にも金利がかかるとのことなので。
6,000,000円 × 0.04(年金利)= 240,000円
240,000円 ÷ 12ヶ月 = 20,000円
20,000円が毎月の金利です。
毎月の元本返済計算
残価を差し引いた300万円を3年で返済する計算です。
3,000,000円 ÷ 36ヶ月 = 約83,000円 になります。
毎月支払う金額
20,000円(金利) + 83,000円(元本返済) = 103,000円
毎月支払う金額は 103,000円 です。
全額借入の銀行ローンよりも月々の支払いが 74,000円 安くなります。
総支払額
36回払いを終えた時の総支払額は
103,000円 × 36回 = 3,708,000円です。
 あくまでも単純計算ですが、ローンは銀行の半額なのに全額ローンの利子よりも高い 708,000円 を金利として取られるところが、残クレ金利は高いと言われる所以ですかね?

購入から3年後をどうするか?
3年後、銀行マイカーローンで購入した人は完済となり、そのまま乗っても良し、売却して次の車の購入費に充てるも良しで、買取店などと交渉すると残クレの残価よりも高く売れる可能性も高いです。
残クレ契約の人は残価の300万円が残っているので、車を返却して乗り替えるか、300万円で買い取るか(ローンも可)となります。
但し、キズや過走行などでマイナス査定がつくと残価にマイナス分が加算されます!
残クレに向いている人
今回の計算で例えれば、毎月10万円程度は車関連に使っていい(気にしない)という人の場合は、残クレで3年毎に600万円クラスの新車に乗り替える生活が送れる訳で、そういう人は残クレに向いていると言えます。
 ⇧これが可能な人は頭金を用意する必要もないものね♪
今回は600万円の車で計算していますが、それよりも安い車でボーナス払いの加算をすると更に楽な出費になりますからね。
 実際に400万円クラスの車で3年毎に新車に乗り替える友人がいます!
ローン払いに向かない人
現状の手持ち資金では購入できない高額品を直ぐに手に入れることができるローンは非常に便利なシステムです。
しかし、計画性がなく欲しい物を買いまくってローン地獄に陥る人には向きません。
私の友人に毎月の返済で生活費が足らなくなるヤツ⇩がいますからね!

ローン払いに向いている人
ローン払いに向いている人は、急な出費や万一への備えなどで手元の貯蓄を減らしたくない人や、金利も必要なコストとして捉えられる計画的な家計管理ができる人です。
私的には払える現金があるのなら支払ってしまってローン分を毎月貯金すれば金利分が得になると思うのですが、そういう考えは人により違いますからね!
巷で噂の「残クレ アルファード」って何?
「残クレ アルファード問題」というSNS論争があります。
これは収入に対して不釣り合いな高級車(トヨタ アルファード)を残クレで購入し返済困難に陥る人を揶揄した言葉です。
車好きな私としては、お金がなくても憧れの車を買う方法の一つとしてありだと思います。
しかし、近年多発している豪雨による車の水没などの可能性を考えると、任意保険(車両保険含む)に加入できないほど支払いがキツイ場合は残クレ購入を諦めるべきだとは思います。
 水没で車がなくなってもローン返済+残価の支払いという大きな借金が残りますからね!
<広告です>
まとめ
念押しですが、今回は大雑把な単純計算です。
近似数値になっているから説明としては事足りるかな?
 勉強になりました♪
 はぃ!それではまたっ♪
Sponsored Link